국세청이 11월 3일 4,687명에게 주식 양도소득세 21억 원을 돌려줬어요. 2021~2025년 귀속분을 신고하면서 연 250만 원 기본공제를 빠뜨려 세금을 더 낸 사람들이었고, 한 사람이 많게는 79만 원을 받았습니다. 공제 한 줄을 놓친 값이 이 정도라면, 올해 해외주식 손익을 정리할 시간이 6주 남짓 남은 지금 계산을 한 번 다시 맞춰 볼 만해요.
해외주식 양도세는 이렇게 계산돼요
해외주식 양도소득세는 1월 1일부터 12월 31일까지 판 주식의 이익과 손실을 합친 뒤 기본공제 250만 원을 빼고 세율을 곱해 냅니다. 국세청의 2025년 귀속 양도소득세 신고 안내(5월 4일)를 보면 국외주식 세율은 20%(중소기업 주식은 10%)예요. 여기에 지방소득세가 국세의 10%만큼 더 붙어 실제 부담은 22%가 됩니다.
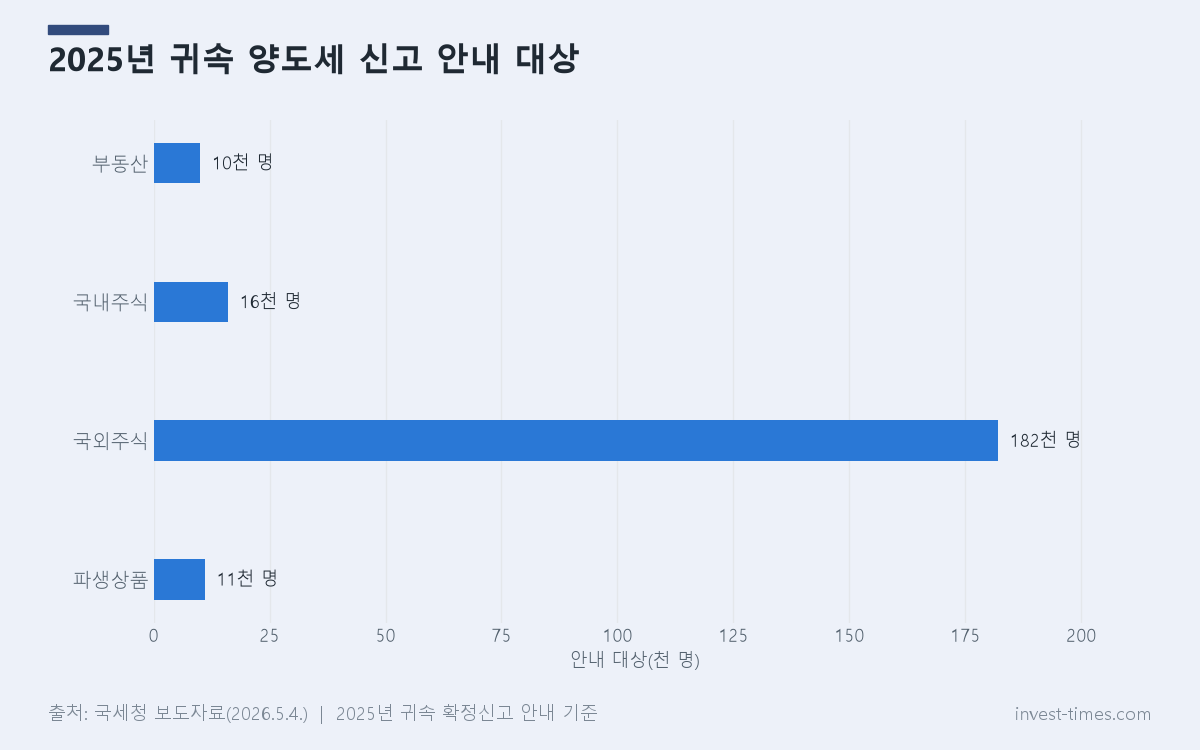
예를 들어 올해 미국 주식으로 600만 원을 벌었다고 가정하면 (600만 원 − 250만 원) × 22% = 77만 원을 내야 해요. 해당하는 사람도 적지 않습니다. 국세청이 올해 5월 신고 안내문을 보낸 약 22만 명 가운데 국외주식이 18만 2천 명으로, 부동산(1만 명)이나 국내주식(1만 6천 명)보다 훨씬 많았어요.
증권사마다 250만 원씩 빠진다고 생각하는 경우
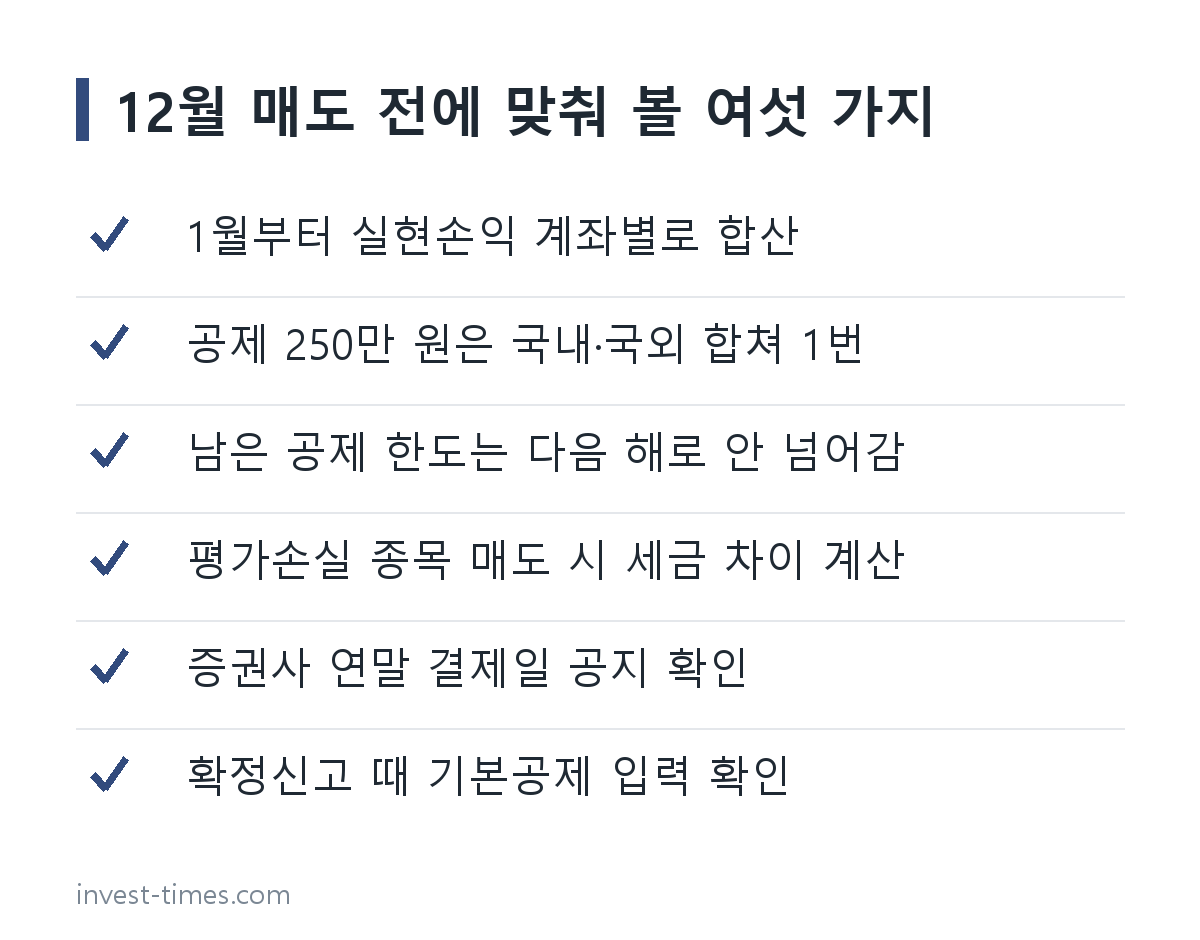
증권사를 두세 곳 쓰는 분들이 흔히 하는 착각이에요. 국세청은 이번 환급 안내의 질의응답에서 과세 대상 국내·국외주식을 합해 연 250만 원의 기본공제를 적용한다고 밝혔습니다. 계좌가 몇 개든, 과세 대상 국내주식 거래가 함께 있든 공제는 한 사람에게 한 해 한 번뿐이에요.
같은 질의응답에는 공제가 이월되지 않는다는 설명도 있어요. 양도소득금액이 200만 원이면 200만 원만 공제되고, 남은 50만 원은 다음 해로 넘어가지 않습니다. 올해 실현한 이익이 250만 원에 못 미친다면 남은 한도는 12월 31일이 지나면 그대로 사라지는 셈이죠.
손실 난 종목을 들고 해를 넘기는 경우
이익 난 종목만 팔고 손실 난 종목은 회복을 기다리며 두는 경우가 많은데, 세금 계산에는 그해 실제로 판 종목만 들어갑니다. 국세청 안내에 따르면 국내·국외주식의 양도손익 통산, 곧 이익과 손실을 서로 상계하는 처리는 이듬해 확정신고 때 할 수 있어요.
가정 하나로 차이를 계산해 볼게요. 올해 A 종목에서 이익 700만 원을 냈고, B 종목은 300만 원 평가손실 상태라고 해 보겠습니다.
- A만 팔았을 때: (700만 원 − 250만 원) × 22% = 99만 원
- A와 B를 모두 팔았을 때: (700만 원 − 300만 원 − 250만 원) × 22% = 33만 원
세금 차이는 99만 원 − 33만 원 = 66만 원이에요. 다만 손실 종목을 파는 일은 세금만이 아니라 투자 판단의 문제이기도 합니다. 그 종목을 계속 보유할 이유가 있는지, 팔고 다시 사는 사이에 가격이 움직이면 어떻게 되는지, 매매 수수료와 환전 비용이 얼마인지까지 넣어야 계산이 맞아떨어져요.
12월 31일에 팔면 올해 거래라고 여기는 경우
주식은 주문이 체결된 날과 대금이 실제로 오가는 결제일이 다릅니다. 미국 증권거래위원회(SEC)는 2024년 5월 28일부터 미국 주식의 표준 결제 주기를 체결일 다음 영업일(T+1)로 줄였어요. 여기에 한국과 미국의 시차, 미국 증시 휴장일까지 겹치면 연말 마지막 거래일에 판 주식이 어느 해 거래로 잡히는지 헷갈리기 쉽습니다.
올해 손익에 넣으려는 매도라면 마지막 날까지 미루지 않는 편이 안전해요. 거래하는 증권사가 12월에 올리는 연말 해외주식 결제일 공지에서 올해 귀속으로 처리되는 마지막 매도일을 확인하고, 그보다 며칠 앞서 주문을 넣으면 됩니다. 이 날짜는 증권사와 시장마다 다를 수 있어 공지를 직접 봐야 해요.
신고서에서 공제를 빠뜨리는 경우
이번 국세청 환급은 신고는 했지만 기본공제를 넣지 않은 사람들이 대상이었어요. 국세청은 250만 원을 돌려주는 것이 아니라 세금을 매길 소득에서 빼는 금액이라고 설명했습니다. 국세 20%로 계산하면 한 해에 최대 250만 원 × 20% = 50만 원을 덜 내는 효과예요. 국세청은 대상자를 직접 찾아 별도 신청 없이 환급했고, 지방소득세도 국세 환급액의 10%만큼 따로 돌려준다고 안내했어요.
해외주식은 예정신고 의무가 없어 이듬해 5월 확정신고 때 한 번에 신고합니다. 2025년 귀속분은 5월 31일이 일요일이라 기한이 2026년 6월 1일까지였어요. 여러 증권사에서 거래했다면 각 회사의 손익을 합쳐 한 번에 신고해야 공제가 두 번 들어가거나 빠지는 일이 없습니다.
이번 주에는 실현손익 합계부터
증권사 앱의 해외주식 실현손익 화면에서 1월부터 지금까지의 손익을 계좌별로 뽑아 합쳐 보세요. 합계가 250만 원보다 적으면 공제 한도가 남아 있다는 뜻이고, 넘는다면 평가손실 종목을 올해 정리할지를 위 계산처럼 숫자로 따져 볼 수 있습니다. 결정 시점의 기준은 12월에 나올 증권사 결제일 공지예요.
참고 자료 및 출처
- 국세청 · 주식 양도소득 기본공제 누락분, 국세청이 먼저 찾아 돌려드립니다 · 2026-11-03
- 국세청 · '25년 귀속 양도소득세, 홈택스로 편리하게 신고하세요 · 2026-05-04
- U.S. Securities and Exchange Commission · SEC Finalizes Rules to Reduce Risks in Clearance and Settlement · 2023-02-15
※ 이 글은 정보 제공 목적이며 투자 권유가 아닙니다. 금리·세율·제도는 변경될 수 있으니 실제 가입·신청 전 해당 기관의 공식 안내를 확인하세요. 투자 판단과 그 결과의 책임은 투자자 본인에게 있습니다.
생성형 AI로 제작되었습니다
댓글